深圳商报·读创客户端首席记者 王海荣
10月8日,三星电子公布了2026年第三季度初步业绩,合并销售额为195万亿韩元,营业利润为107.4万亿韩元。该公司第三季度销售额同比增长13.70%,营业利润增长20.01%,销售额同比增长126.59%,营业利润增长782.50%。
作为全球最大的内存芯片制造商,三星电子的财务表现是把脉内存市场行情的重要风向标。
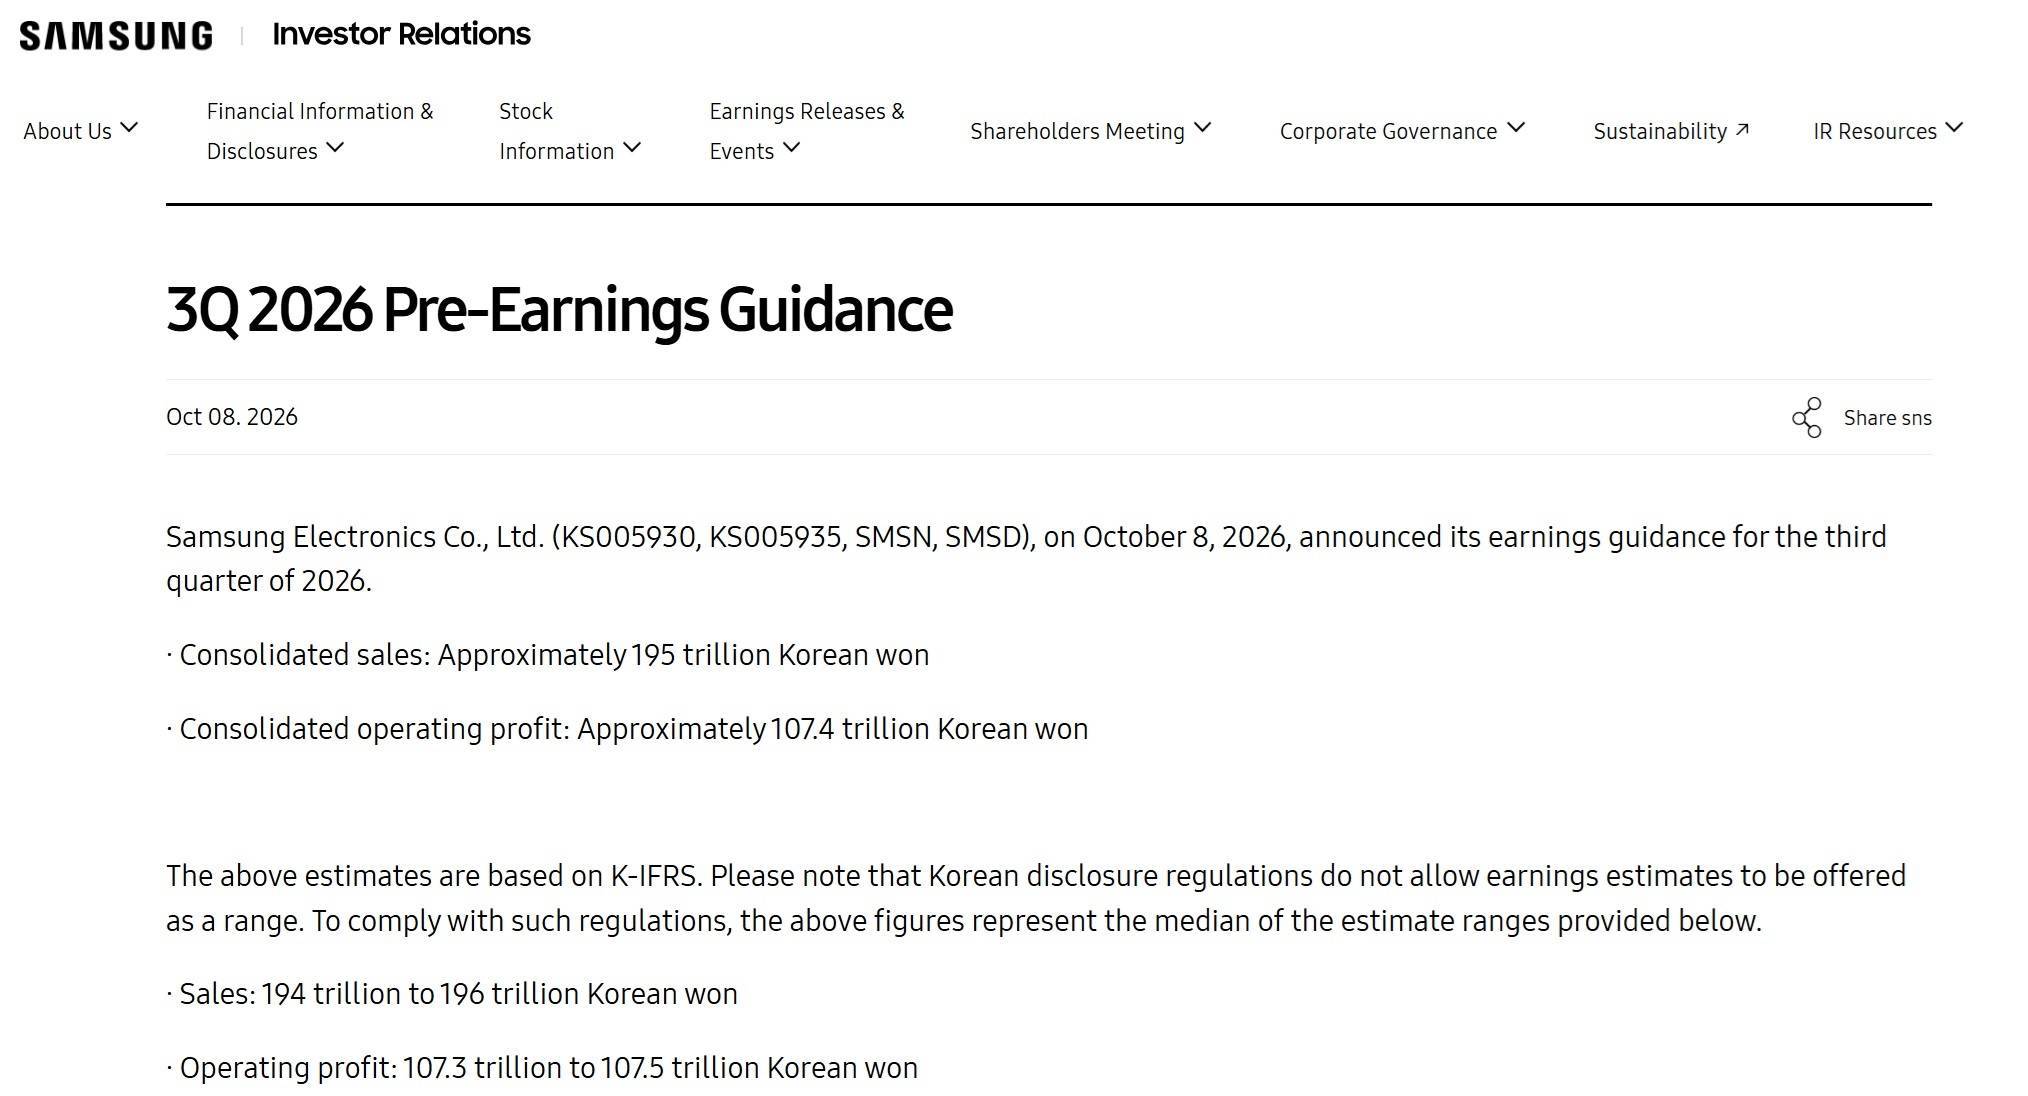 图片来源于三星电子。
尽管尚未公开完整业务分析报告,但市场预计,半导体板块,特别是存储芯片的强劲表现,仍然是支撑该公司业绩持续增长的主引擎。
三星电子今年7月公布的2026财年第二季度未经审计的合并财务报告显示,当期合并总营收达到171.5万亿韩元,同期营业利润录得89.49万亿韩元,创下公司成立以来的最高单季盈利水平。分业务板块来看,半导体部门总营收达到127.5万亿韩元,对应营业利润高达89.2万亿韩元,几乎贡献了三星电子全部的营业利润。其中,DRAM、NAND闪存、HBM(高带宽存储器)等构成的存储业务成为半导体板块绝对的增长核心。
与此同时,全球另一存储芯片巨头SK海力士的2026财年第二季度财报也显示,DRAM和NAND闪存价格延续涨势,均实现大幅提升。公司通过扩大HBM、面向AI服务器的DRAM以及企业级固态硬盘(eSSD)等高附加值产品的销售,实现历史最佳盈利水平。
市场预计,由于常规DRAM和NAND芯片供应紧张,加上AI应用处理海量数据所必需的HBM需求旺盛,存储芯片价格上涨态势仍将延续,并对不同行业造成连锁影响。
市场调查机构TrendForce集邦咨询9月30日发布的最新存储器产业研究报告印证了这一观点。
该报告指出,2026年第四季度,DRAM原厂持续将先进制程投入生产服务器应用的高性能产品,整体维持供不应求格局,但合约价涨势放缓,预计一般型DRAM将实现季增10%~15%,NAND闪存市场整体合约价格预计将季增15%~20%。
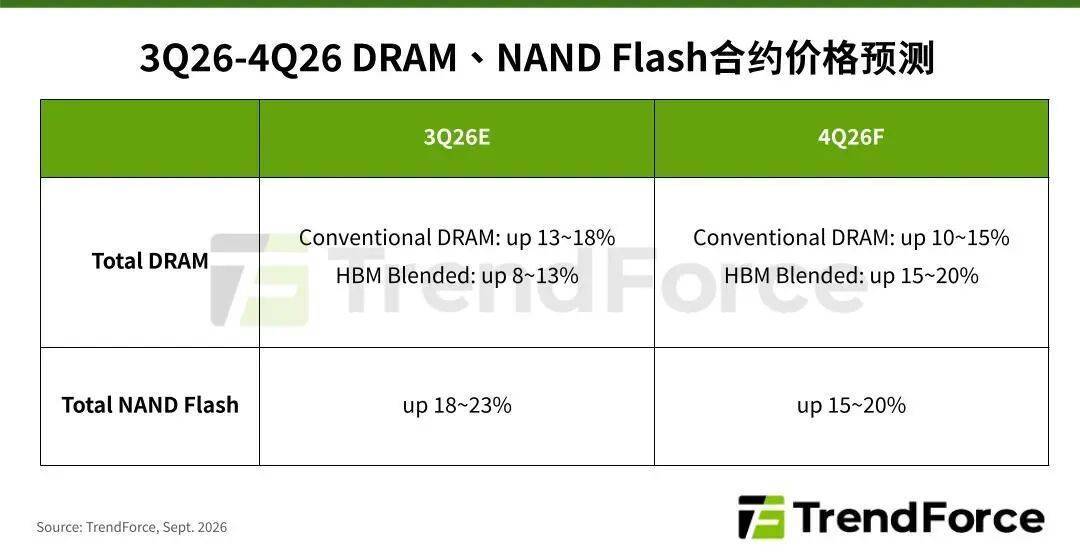 图片来源于TrendForce集邦咨询。
报告对不同细分领域的存储器需求进行了统计,指出相关PC厂商将维持对PC DRAM的积极采购态度,从而支撑PC DRAM价格向上。2026年原厂按照与PC OEM、模组厂约定的供应量逐季交付,后续因产能陆续转向服务器应用,2027年PC DRAM供给可能缩减。
在服务器DRAM市场,尽管存储器原厂已配合客户需求上调低容量RDIMM(带寄存器的服务器级内存模组)供应比重,但受制于零部件供给、封测产能及DRAM前段制程弹性,供应组合和需求仍无法匹配。第四季服务器DRAM供不应求态势延续,部分卖方出货价受限于长约(LTA)的价格区间机制,涨幅落后市场平均。
与此同时,原厂受AI强劲需求与高获利吸引,持续将产能转向服务器等领域网上配资,导致智能手机端的DRAM配额依旧吃紧。整体而言,移动设备DRAM价格上涨格局确立,但由于前期已大幅上涨,第四季涨势预期将较上一季度收敛。
举报/反馈迎尚网提示:文章来自网络,不代表本站观点。
- 上一篇:南京配资开户 安卓手机跨品牌碰一碰互传正式落地:荣耀MagicOS 11全面支持
- 下一篇:没有了


热点资讯


